Как хранить криптовалюту: кошельки, сид-фраза и типичные ошибки
Чем холодный кошелёк отличается от горячего, почему биржевой счёт — не хранение, как правильно записать сид-фразу и что меняет российский цифровой депозитарий. Практический разбор с чек-листом.
Коротко: криптовалюта хранится не «в кошельке», а в блокчейне — кошелёк хранит приватный ключ, доступ к активу. Отсюда главное правило: суммы, которые вам не нужны каждый день, держите в холодном (офлайн) кошельке, оперативные — в горячем, а на бирже оставляйте только то, чем прямо сейчас торгуете. Единственная резервная копия доступа — сид-фраза из 12 или 24 слов, и она никогда не должна существовать в цифровом виде.
Как это устроено на самом деле
Монеты не лежат в приложении. В блокчейне записаны только адреса и балансы; кошелёк — это программа или устройство, которое хранит приватный ключ и подписывает им транзакции. Потеряли ключ — потеряли право распоряжаться активом, и восстановить его не может ни разработчик, ни биржа, ни суд. Отсюда ключевое разделение:
- кастодиальный кошелёк — ключами владеет сервис (биржа, обменник, брокер), вы работаете с записью в его базе данных. Плюс: доступ восстанавливается по паролю и документам. Минус: риск площадки — взлом, банкротство, блокировка аккаунта;
- некастодиальный кошелёк — ключи только у вас. Плюс: никто не заморозит средства. Минус: вся ответственность на вас, страховки нет.
Типы кошельков: сравнение
| Тип | Где ключ | Кому подходит | Слабое место |
|---|---|---|---|
| Биржевой счёт | У биржи | Активная торговля, короткие сроки | Взлом биржи, блокировка аккаунта, ограничения на вывод |
| Мобильный/десктопный (горячий) | На устройстве, онлайн | Ежедневные операции, небольшие суммы | Вредоносное ПО, фишинг, кража телефона |
| Браузерное расширение | В браузере | Работа с DeFi и NFT | Вредоносные подписи транзакций, поддельные расширения |
| Аппаратный (холодный) | В защищённом чипе устройства | Долгосрочное хранение | Физическая утрата, поддельное устройство, подмена при покупке с рук |
| Бумажный/металлический бэкап | На физическом носителе | Резервная копия | Пожар, вода, износ, кража, потеря |
| Мультиподпись | Несколько ключей, нужны N из M | Крупные суммы, семейное или совместное владение | Сложность настройки и восстановления |
Базовый стандарт гигиены выглядит так: горячий кошелёк — на текущие траты, холодный — на накопления. Разумная пропорция для новичка — не держать в горячем кошельке больше, чем не жалко потерять.
Сид-фраза: что это и как её хранить
Сид-фраза (seed phrase, мнемоническая фраза, фраза восстановления) — последовательность из 12 или 24 английских слов, из которой детерминированно выводятся все приватные ключи кошелька. Зная её, доступ к активам можно восстановить на любом другом устройстве и в любом совместимом приложении. Именно поэтому она равна самим деньгам.
Правила, которые нельзя нарушать:
- Никогда не фотографируйте фразу и не набирайте её на клавиатуре вне процедуры восстановления. Скриншот попадает в облако, заметка — в синхронизацию, фото — в галерею, откуда их вытаскивает вредоносное ПО.
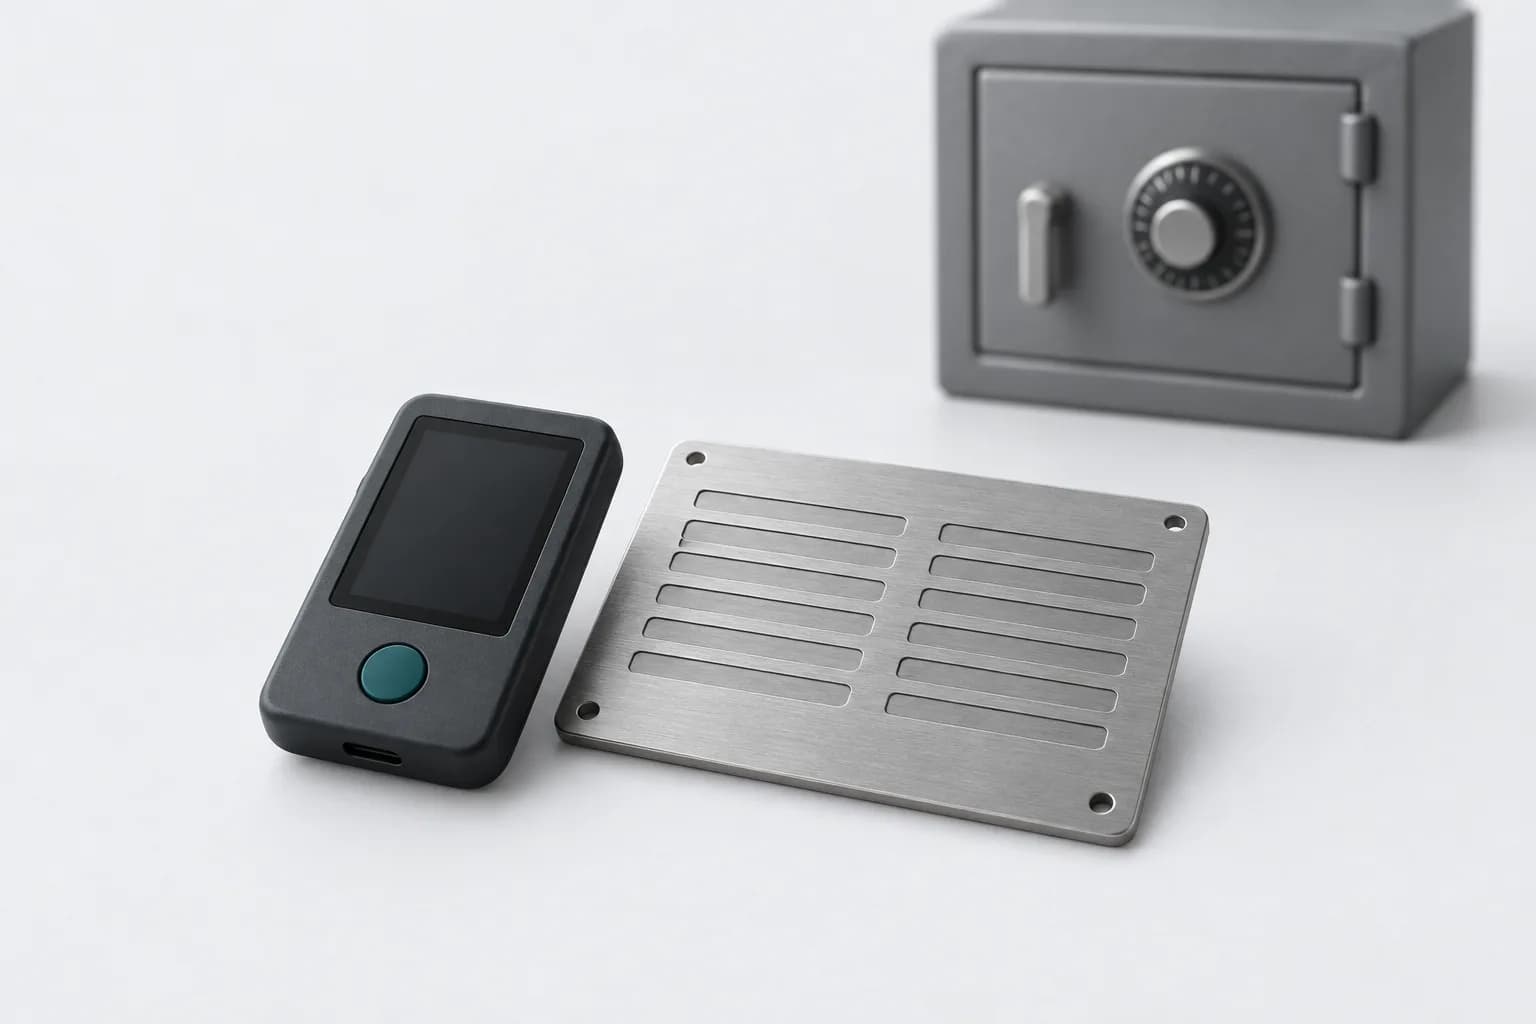
- Записывайте на бумаге или, лучше, на металлической пластине — она переживёт пожар и затопление.
- Храните минимум две копии в разных физических местах: например, дома в сейфе и в банковской ячейке.
- Никому не диктуйте и не вводите её на сайтах. Легитимная поддержка никогда не спрашивает сид-фразу — это признак мошенничества в 100% случаев.
- Проверьте бэкап до внесения крупной суммы: восстановите кошелёк из фразы на другом устройстве и убедитесь, что адреса совпали.
Passphrase — дополнительное слово поверх сид-фразы. Оно создаёт «скрытый» кошелёк: даже нашедший вашу бумажку с 24 словами увидит только декоративный баланс. Но потеря passphrase необратима.
Что нового в 2026 году
Российский цифровой депозитарий — новая форма хранения
Закон от 4 августа 2026 г. № 282-ФЗ ввёл институт цифрового депозитария: только он в российском правовом поле вправе открывать цифровые счета и вести учёт цифровых валют. Требования ЦБ — капитал от 50 до 250 млн рублей и членство в СРО; о планах работать в этом статусе заявили ВТБ, Сбер, Т-Банк, Альфа-Банк и Московская биржа.
Для владельца это по сути кастодиальная модель с двумя ограничениями, о которых стоит знать заранее:
- вывести цифровую валюту из российского депозитария на собственный внешний кошелёк — аппаратный или некастодиальный — по замыслу закона нельзя; выводы предусмотрены только на адреса зарубежных платформ, администрируемые юрлицами-кастодианами;
- с 1 сентября 2027 года для ряда операций физлиц-резидентов вводится 48-часовой период охлаждения: в частности, при переводе из российского цифрового депозитария более 100 тыс. рублей на внешний адрес или более 300 тыс. рублей третьему лицу. В течение этих 48 часов клиент может отменить операцию.
Подробнее о том, как это меняет покупку, — в материале «Как легально купить криптовалюту в России».
Требования к разработчикам кошельков в ЕС
С 11 сентября 2026 года действуют обновлённые нормы Cyber Resilience Act: зарегистрированные в ЕС производители аппаратных и программных криптокошельков обязаны сообщать об обнаруженной уязвимости в течение 24 часов и публиковать полноценное заявление через 72 часа. Для пользователя это практический сигнал: обновления прошивки и приложения теперь появляются быстрее, и игнорировать их не стоит.
Утечки у финансовых сервисов
12 сентября 2026 года ончейн-исследователь ZachXBT сообщил о возможной утечке данных клиентов Revolut: по его версии, компания передала посторонним данные, приняв поддельный запрос от госоргана за настоящий. Среди раскрытых сведений — имена, контакты, копии документов, проверочные селфи, банковские реквизиты и история операций, включая биткоин-переводы. Вывод: даже безупречная гигиена кошелька не защищает от того, что связь «личность — адрес» утечёт со стороны сервиса, где вы проходили верификацию.
Как крадут криптовалюту: четыре сценария
- Фишинг и drainer-скрипты. Поддельный сайт просит подписать транзакцию, подпись даёт бесконечный allowance на ваши токены, и кошелёк опустошается за одну операцию. Защита: подписывать только то, что понимаете, регулярно отзывать разрешения, для DeFi держать отдельный кошелёк с небольшим балансом.
- Вредоносное ПО и подмена буфера обмена. Троян меняет скопированный адрес получателя на свой. Защита: сверять первые и последние 4–6 символов адреса на экране аппаратного устройства, а не в приложении.
- Социальная инженерия. «Поддержка биржи» в мессенджере, фейковый арбитраж по P2P-сделке. Защита: правило одного канала — проверять любые обращения через официальное приложение, а не по присланной ссылке.
- Физические и бытовые риски. Утеря телефона, пожар, смерть владельца. Защита: заранее продуманный план восстановления и наследования.
Наследование: почему это не техническая мелочь
Криптовалюта — имущество, она входит в наследственную массу, а НДФЛ при получении наследства не взимается. Но нотариус не выдаст наследникам приватный ключ: без сид-фразы актив исчезает вместе с владельцем. Рабочие подходы — мультиподпись с ключом у доверенного лица, разделение фразы по схеме Шамира между хранителями, инструкция в закрытом конверте у нотариуса. Юридическая сторона — в материале «Налог на криптовалюту для физлиц».
Чек-лист: 10 пунктов перед первым крупным переводом
- Определить, какая сумма считается «долгосрочной», и завести под неё отдельный холодный кошелёк.
- Купить аппаратный кошелёк только у производителя или официального дилера — не с рук.
- Проверить целостность упаковки и сгенерировать сид-фразу самостоятельно на устройстве.
- Записать фразу на металле, сделать вторую копию, разнести по разным местам.
- Проверить восстановление из фразы до внесения крупной суммы.
- Включить PIN и двухфакторную аутентификацию на связанных сервисах — через приложение-аутентификатор, а не SMS.
- Отправить тестовую транзакцию на минимальную сумму.
- Завести отдельный «расходный» горячий кошелёк для DeFi и мелких операций.
- Регулярно обновлять прошивку и приложение кошелька.
- Описать план доступа для близких — так, чтобы он не создавал уязвимости при жизни.
Частые вопросы
Можно ли хранить криптовалюту на бирже? Технически да, юридически это не ваше хранение, а требование к площадке. Для активной торговли — приемлемо, для накоплений — нет. Формула сообщества «not your keys, not your coins» появилась не на пустом месте: истории с остановкой вывода и банкротством площадок повторяются регулярно.
Что делать, если потерял аппаратный кошелёк? Ничего страшного, если есть сид-фраза: восстановите кошелёк на новом устройстве. Если есть подозрение, что фраза скомпрометирована, сразу переведите средства на новый кошелёк с новой фразой.
Сколько кошельков нужно? Минимум два: холодный для накоплений и горячий для операций. Для активной работы с DeFi добавляют третий — «песочницу» с небольшим балансом.
Что такое мультиподпись и нужна ли она новичку? Схема, где для перевода требуется N подписей из M ключей, например 2 из 3. Снижает риск единой точки отказа, но усложняет восстановление. Новичку избыточна, при значительных суммах или совместном владении — оправдана.
Безопаснее ли будет хранение в российском цифровом депозитарии? Это другой набор рисков: снижается риск потери ключа и мошенничества, но появляется зависимость от посредника и ограничения на вывод, включая невозможность отправить актив на собственный внешний кошелёк и период охлаждения с 1 сентября 2027 года.
Нужно ли платить налог за перевод между своими кошельками? Нет, налогооблагаемого дохода не возникает. Но сохраняйте историю переводов — она пригодится, чтобы доказать, что это не реализация.
Источники
- ForkLog, 14.09.2026. «В ЕС обязали сообщать об уязвимостях криптокошельков в течение суток» — https://forklog.com/news/v-es-obyazali-soobshhat-ob-uyazvimostyah-kriptokoshelkov-v-techenie-sutok
- ForkLog, 12.09.2026. «ZachXBT сообщил о возможной утечке данных клиентов Revolut» — https://forklog.com/zachxbt-soobshhil-o-vozmozhnoj-utechke-dannyh-klientov-revolut
- ГАРАНТ.РУ, 18.08.2026. «Криптовалюта: новые правила для инвесторов и бизнеса с 1 сентября 2026 года» — https://www.garant.ru/article/2204420/
- Финуслуги. «Холодные и горячие кошельки: как защитить криптовалюту при потере смартфона в 2026 году» — https://finuslugi.ru/navigator/investirovat/stat_kholodnye_goryachie_koshelki_bezopasnost